特斯拉Cybercab正在改寫汽車保險業:當汽車變成“AI車”,誰還爲司機投保?


分享到微信

請掃描以上二維碼
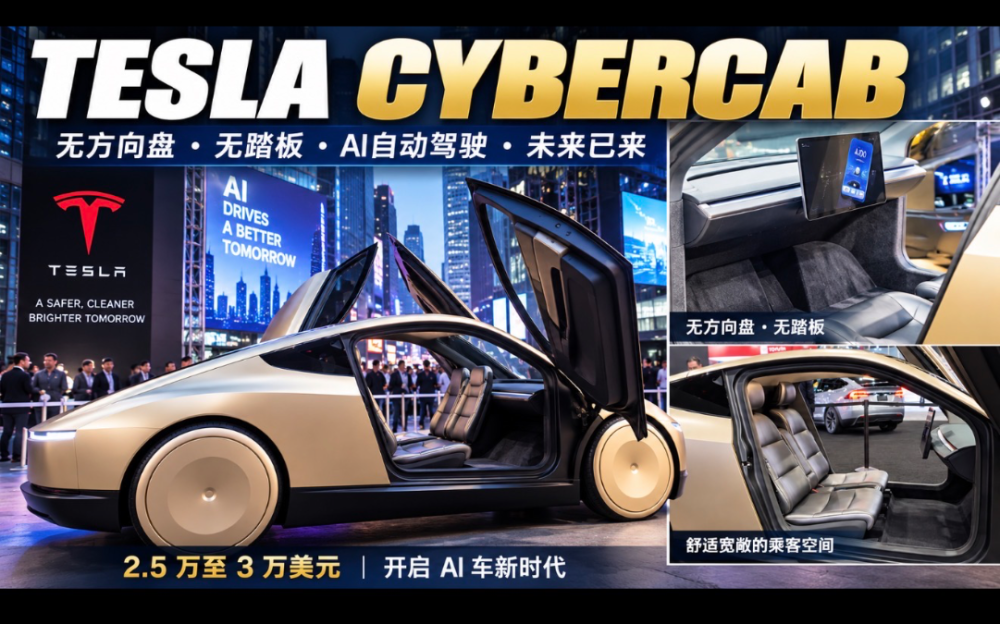
——無方向盤、無踏板,目標價格2.5萬至3萬美元,百年汽車保險模式面臨重新定義
【美南新聞·泉深評論】汽車工業正在進入一個可能比“燃油車變電動車”更加深刻的時代。
過去十多年,特斯拉帶來的最大沖擊,是把汽車從燃油時代推向電動化和軟件化;而現在,馬斯克正在推動的Cybercab,則試圖再跨出一步:把“人駕駛汽車”變成“AI駕駛汽車”。
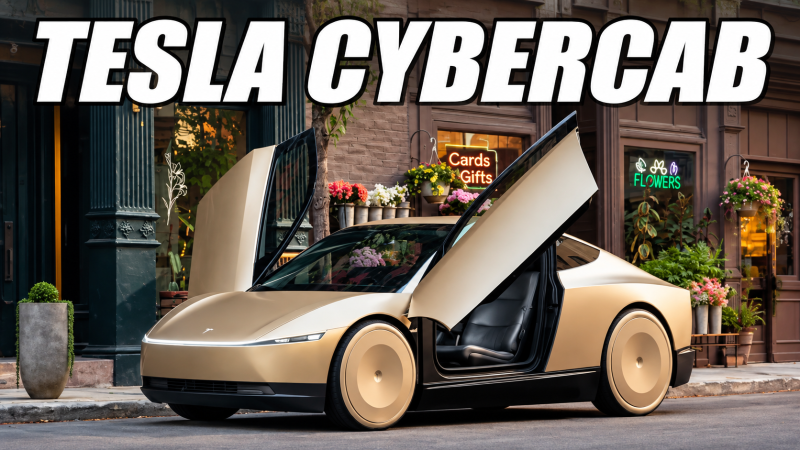
這一步如果真正完成,受到沖擊的絕不僅僅是傳統汽車制造商。
汽車保險業,可能成爲最早被迫重新設計商業模式的行業之一。
一、Cybercab最大的革命:連方向盤和踏板都不要了
Cybercab與今天普通意義上的電動車有本質區別。
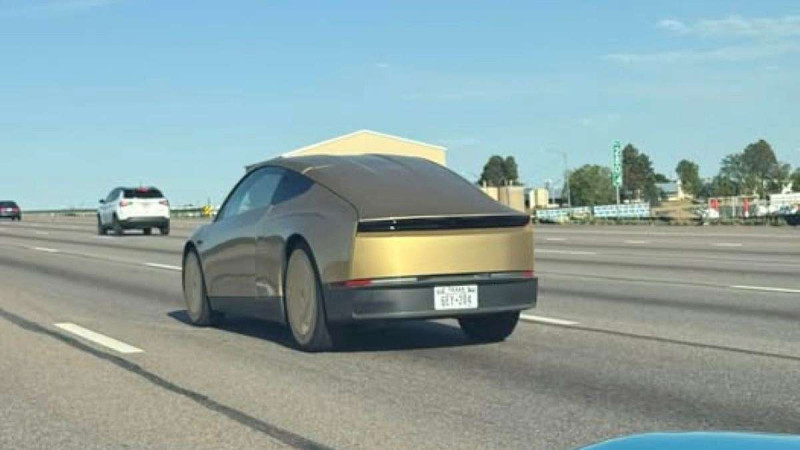
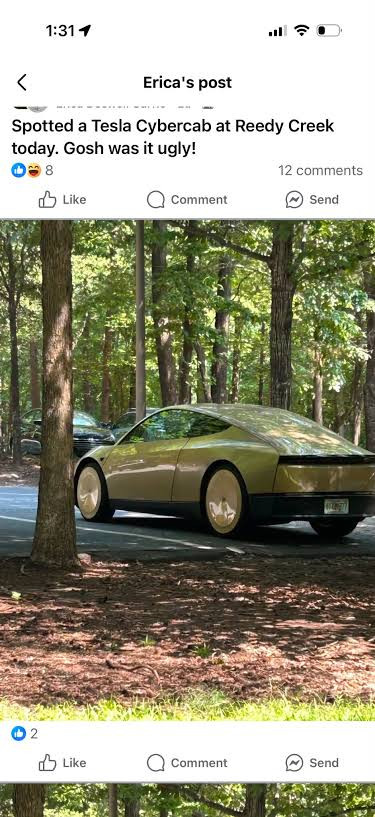
按照特斯拉Cybercab官方資料,Cybercab內部只有兩個乘客座位,沒有方向盤、沒有油門踏板,也沒有刹車踏板。特斯拉稱其爲全自動駕駛車輛,並表示車輛通過攝像頭視覺及傳感系統進行自主行駛。
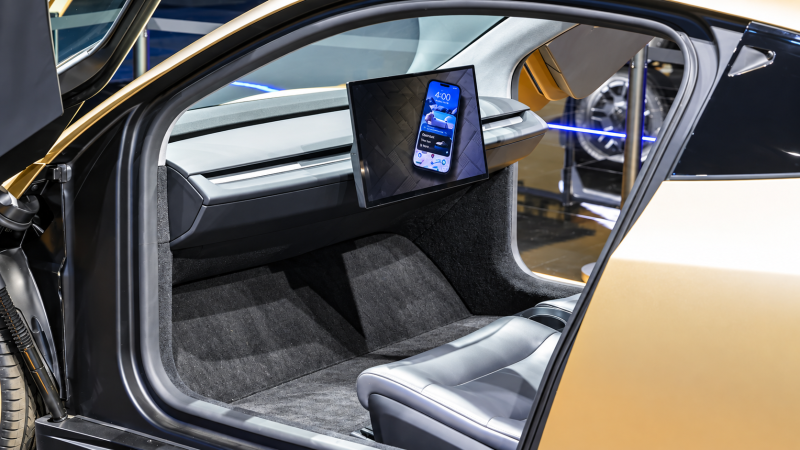
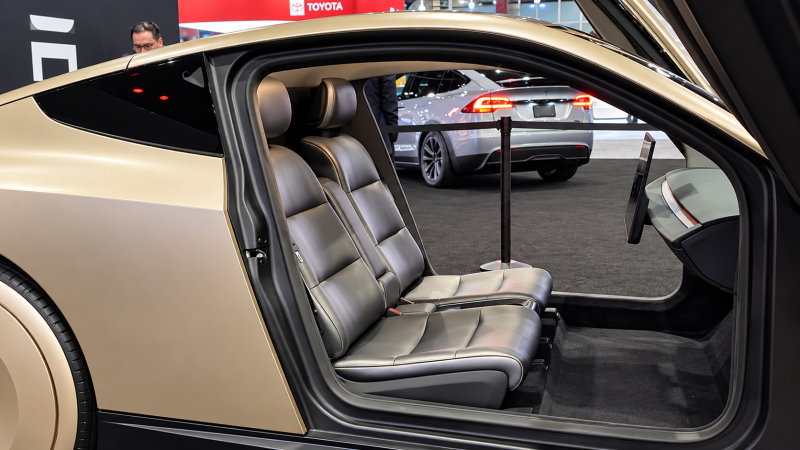
這意味著什麽?
今天的Model 3、Model Y即使擁有先進的輔助駕駛功能,方向盤仍然在那裏,人仍然可以成爲駕駛者。
Cybercab則從車輛的物理設計上提出了完全不同的邏輯:
車裏坐的是乘客,而不是司機。
方向盤消失,看似只是少了一個汽車零件,實際上卻可能動搖傳統汽車保險最基本的邏輯——保險公司究竟是在給誰的駕駛風險定價?
二、2.5萬至3萬美元,可能才是Cybercab最有殺傷力的地方
如果Cybercab售價10萬美元,它可能只是少數企業和富裕消費者使用的科技産品,對整個保險市場的影響有限。
真正值得關注的是馬斯克提出的低成本路線。
馬斯克在Cybercab發布時提出,其價格將低于3萬美元;此後他又把全自動駕駛低價車輛與約2.5萬美元的成本級別聯系起來。
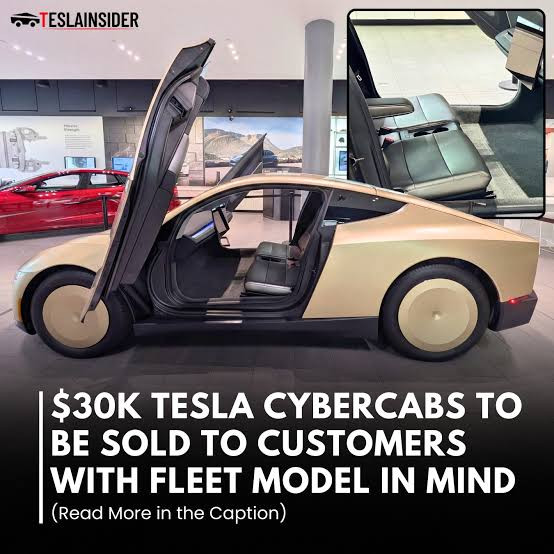
這個價格非常重要。
因爲這意味著:
無方向盤+無踏板+純電驅動+AI自動駕駛+2.5萬至3萬美元級別。
一旦這樣的車輛能夠大規模量産並獲得監管許可,它就不再只是科技公司的概念産品,而可能進入普通消費者能夠承擔的價格區間。
屆時,Cybercab沖擊的將不只是汽車市場,而可能是整個與“人開車”有關的産業鏈。
叁、保險公司過去計算的是“司機風險”,未來可能計算“AI風險”
傳統汽車保險已經發展了一百多年,其基本邏輯始終圍繞駕駛者展開。
一個人的年齡、駕駛曆史、事故記錄、違章情況、車輛類型、行駛裏程以及所在地區等因素,都可能影響保險費率。
因爲過去所有保險公司都有一個最基本的假設:
車必須由人駕駛。
但Cybercab正在挑戰這個前提。
如果一輛車根本沒有方向盤,也沒有油門和刹車踏板,乘客從物理結構上就不是傳統意義上的駕駛員,那麽發生交通事故以後,第一個問題就變成:
到底是誰的責任?
是乘客?
是車輛所有者?
是Robotaxi運營公司?
是汽車制造商?
是自動駕駛軟件?
還是AI系統出現判斷錯誤?
這將使傳統的“駕駛員責任保險”逐漸面對一種完全不同的風險體系——産品責任、軟件責任、算法責任、網絡安全責任和車隊運營責任可能變得越來越重要。
四、汽車保險可能從“保人”轉向“保機器和算法”
這可能是Cybercab對保險行業最深層次的沖擊。
過去保險公司問:
“這個人開車安全嗎?”
未來保險公司可能必須問:
“這套AI系統安全嗎?”
過去看的是駕駛員過去五年的事故記錄;未來可能看的是某一個自動駕駛軟件版本行駛了多少億英裏、發生多少事故。
過去駕駛員酒駕、疲勞駕駛、開車看手機都會增加風險。
AI不會喝酒,也不會因爲夫妻吵架而分心,更不會因爲連續工作十幾個小時而打瞌睡。
但是AI有另一類風險:
攝像頭可能失效,軟件可能出現Bug,極端天氣可能影響感知,服務器或通信系統可能出現問題,算法也可能在從未遇到過的道路環境中作出錯誤判斷。
所以風險不會消失。
風險只是從“人的錯誤”,轉移到了“機器和AI的錯誤”。
五、事故減少,並不意味著保險消失
有人可能認爲,如果AI駕駛比人安全,那麽未來就不需要汽車保險了。
這種判斷可能過于簡單。
保險仍然需要,因爲車輛仍然可能發生碰撞、自然災害、盜竊、火災以及其他損失;更重要的是,自動駕駛事故一旦涉及軟件和産品責任,單一案件的法律爭議甚至可能更加複雜。
因此,未來保險業真正面對的不是“有沒有保險”的問題,而是:
保險到底保什麽?由誰購買?誰來承擔最終責任?
個人駕駛保險的重要性可能下降,而制造商責任保險、自動駕駛系統責任保險、Robotaxi車隊保險、網絡安全保險等可能上升。
換句話說,汽車保險可能不會消失,但是傳統汽車保險的結構可能被重新洗牌。
六、特斯拉甚至正在自己進入保險行業
還有一個不能忽視的變化:特斯拉自己已經進入汽車保險市場。
特斯拉保險官方頁面顯示,Tesla Insurance已經利用車輛本身産生的數據和Safety Score等指標,在部分地區進行與駕駛行爲相關的保險定價;特斯拉還明確表示,在符合條件的地區,使用FSD(Supervised)的程度可以影響部分保險費率。
這件事情的意義非常大。
傳統保險公司通常是通過統計模型去判斷一輛汽車和一個司機的風險。
而特斯拉既制造汽車,又開發自動駕駛軟件,還掌握車輛運行産生的大量數據,同時自己經營保險産品。
如果未來AI能夠實時知道車輛狀態、道路狀況、駕駛模式和風險水平,那麽保險定價甚至可能從過去的“一年一張保單”,變成更加動態的數據化風險定價。
這實際上已經不僅是汽車制造業的競爭。
而是:
汽車+AI+數據+保險+Robotaxi運營平台之間的競爭。
七、2.5萬至3萬美元一旦實現,沖擊將成倍放大
因此,Cybercab的價格極其關鍵。
如果未來真正能夠把沒有方向盤、沒有踏板的全自動駕駛車輛做到2.5萬至3萬美元級別,那麽大量消費者就會提出一個非常現實的問題:
既然AI可以自己開,而且價格並不比普通汽車昂貴,我爲什麽還一定要自己開車?
更進一步,如果Robotaxi足夠便宜,人們甚至會問:
我爲什麽還一定要擁有一輛汽車?
一輛Cybercab一天可以運行十幾個小時,而私人汽車絕大多數時間停在車庫或停車場。
如果這種經濟模型成立,那麽被重新定義的就不僅是汽車保險。
出租車、Uber和Lyft等網約車、租車公司、駕校、停車場、汽車維修體系乃至城市道路規劃,都可能受到連鎖影響。
八、未來也許不應該再叫“汽車”,而應該叫“AI車”
筆者認爲,這是理解Cybercab最重要的一點。
傳統汽車的核心關系是:
人駕駛機器。
Cybercab代表的則是:
AI駕駛機器,人只是乘客。
當方向盤消失、油門消失、刹車踏板消失以後,“駕駛”這個動作已經從人轉移到了人工智能。
因此,未來這種産品也許不應該繼續簡單地稱爲傳統意義上的“汽車”。
一個更符合時代特征的名字或許是:
AI車
傳統汽車比的是發動機、變速箱、馬力和操控性能。
AI車比的可能是芯片、算力、攝像頭、神經網絡、數據、算法以及自主決策能力。
汽車工業由此可能從機械工業,進一步轉變成真正意義上的人工智能産業。
九、Cybercab真正沖擊的是一個百年商業體系
Cybercab目前仍面臨監管、安全驗證、大規模制造以及商業化等現實挑戰,因此今天就宣布傳統汽車保險業即將消失,顯然爲時過早。
但是方向已經值得保險業高度警惕。
截至2026年10月,特斯拉已經把Cybercab加入其Robotaxi體系,並正在推進自動駕駛業務;路透社10月2日報道也指出,Cybercab已經進入特斯拉在德州的Robotaxi車隊。
所以真正值得關注的問題已經不是:
“電動車會不會取代燃油車?”
而是另一個更加深刻的問題:
“當AI最終取代人類駕駛汽車以後,今天建立在‘人類駕駛風險’基礎上的汽車保險體系,還能維持多久?”
馬斯克真正想改變的,也許從來不只是一輛汽車。
他正在嘗試改變的是人、汽車與道路之間已經延續一百多年的關系。
當一輛售價目標只有約2.5萬至3萬美元、沒有方向盤、沒有踏板、能夠由AI自己駕駛的Cybercab大規模走上道路時,人類也許會第一次真正意識到:
汽車時代並沒有結束,但“人駕駛汽車”的時代,可能已經開始進入倒計時。
而汽車保險業,也必須爲這個“AI車時代”提前重新計算自己的未來。
請點擊鏈接聆聽歌曲《世界被AI 重新編寫》:
https://v.kuaishou.com/ndzKG10L
分享到微信
請掃描以上二維碼